🏷️ Nghiệp vụ Hóa đơn 👁️ 1 lượt xem ⏱️ 3 phút đọc

Làm thế nào để kiểm soát hóa đơn đầu vào khi nhà cung cấp ngừng hoạt động?

Chủ hộ kinh doanh đang lo lắng về việc kiểm soát hóa đơn đầu vào khi nhà cung cấp ngừng hoạt động. - ⚠️ Không kiểm soát được hóa đơn đầu vào có thể dẫn đến việc bị truy thu thuế. - 📌 Hóa đơn đầu và...

Làm thế nào để kiểm soát hóa đơn đầu vào khi nhà cung cấp ngừng hoạt động?
🎙️
Nghe bản tin tóm tắt bài viết
AUDIO PODCAST

Giải pháp kiểm soát hóa đơn đầu vào

📊 Tóm Tắt Trực Quan Hóa Đơn & Thuế (4 Slide Chuyên Sâu)
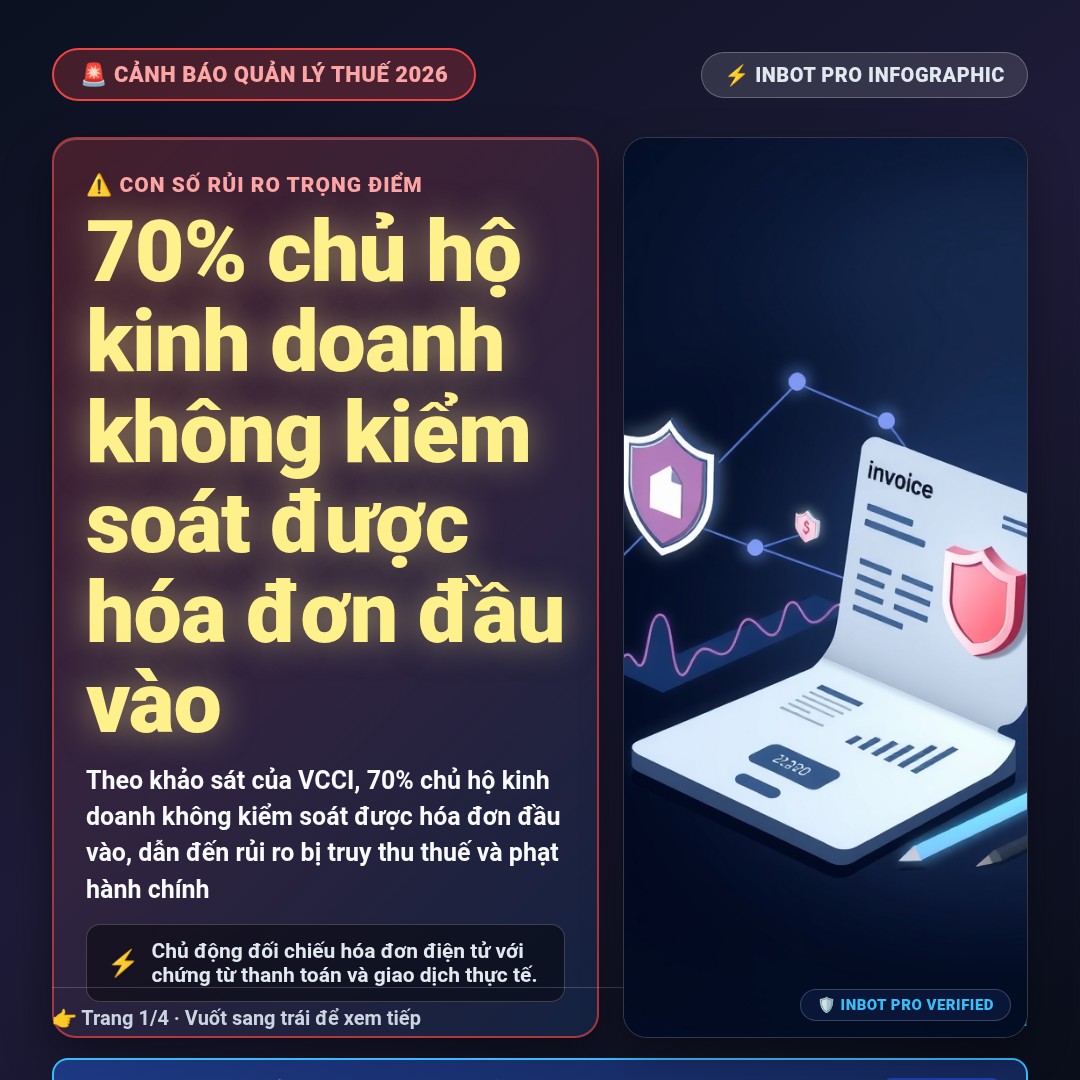
Chủ hộ kinh doanh đang lo lắng về việc kiểm soát hóa đơn đầu vào khi nhà cung cấp ngừng hoạt động.

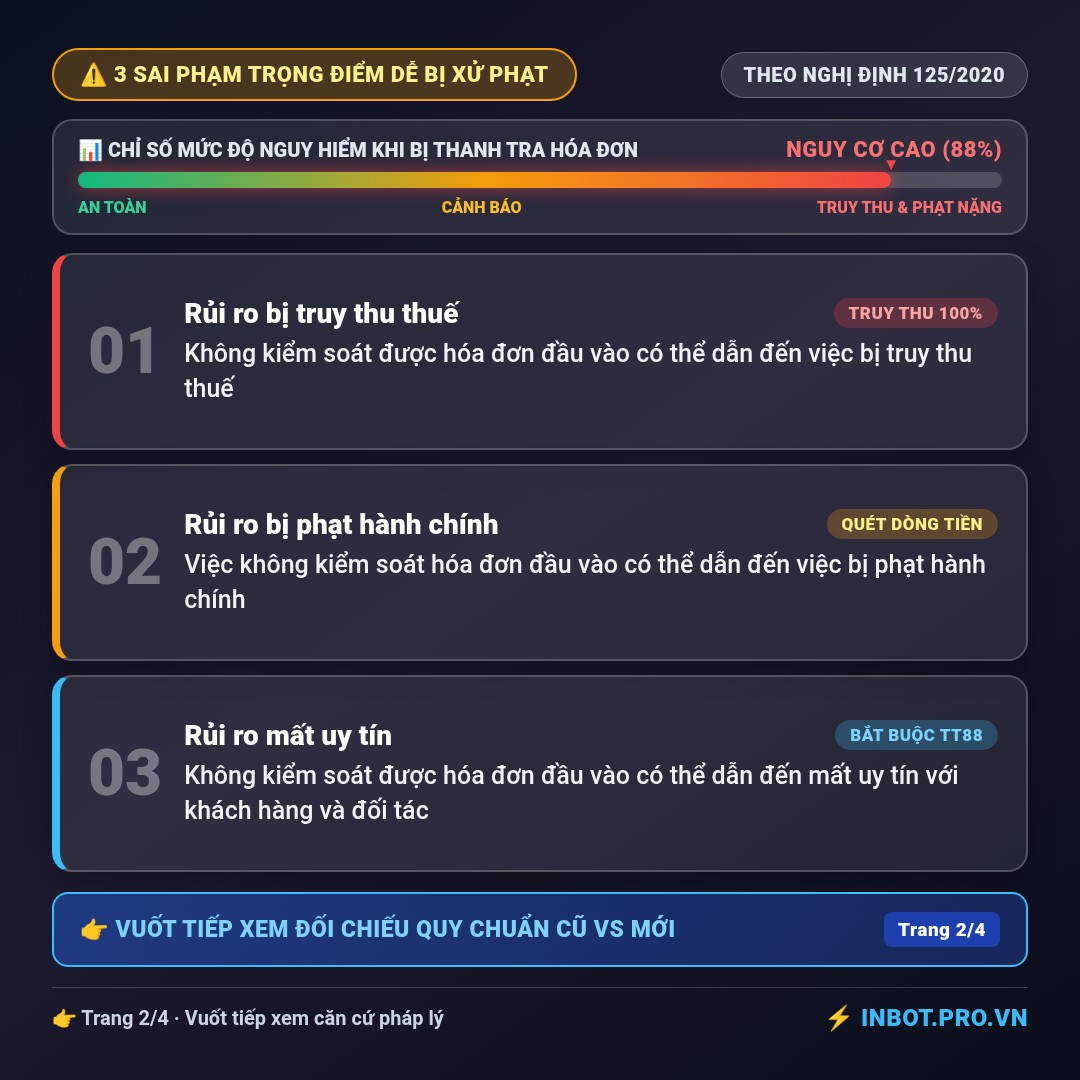
Rủi ro khi không kiểm soát hóa đơn đầu vào

  • ⚠️ Không kiểm soát được hóa đơn đầu vào có thể dẫn đến việc bị truy thu thuế.
  • 📌 Hóa đơn đầu vào từ nhà cung cấp ngừng hoạt động có thể bị coi là không hợp pháp.
  • 🚨 Việc không kiểm soát hóa đơn đầu vào có thể dẫn đến việc bị phạt hành chính.

Giải pháp

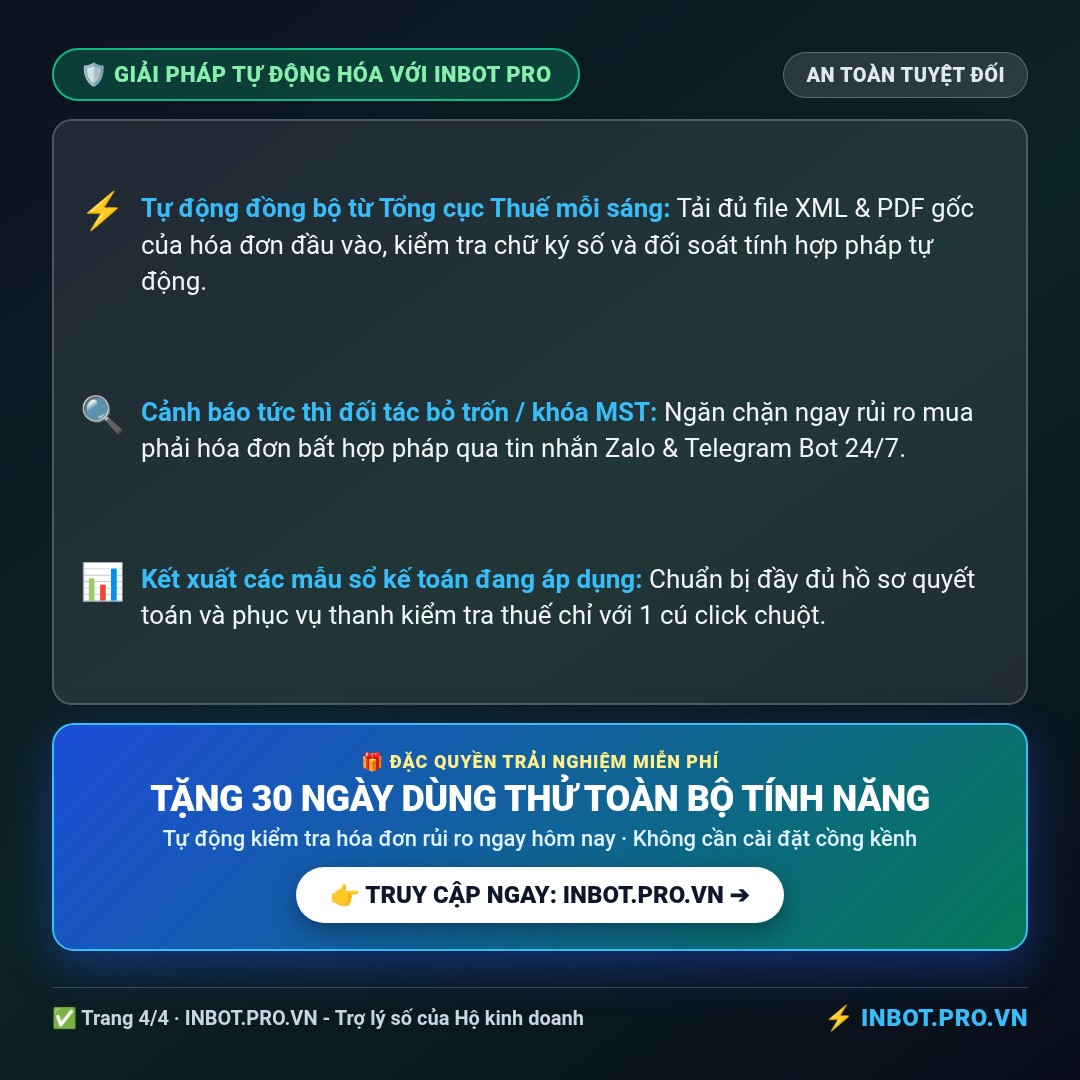
Inbot.pro.vn cung cấp giải pháp tự động kiểm soát hóa đơn đầu vào, giúp chủ hộ kinh doanh giảm thiểu rủi ro và tăng cường hiệu quả quản lý.

Mẫu sổMô tả
S1-HKDSổ chi tiết doanh thu bán hàng hóa, dịch vụ
S2-HKDSổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
👉 Vuốt ngang để xem toàn bộ bảng

Nguồn tham khảo quy định chính thức: Cổng thông tin điện tử Tổng cục Thuế (gdt.gov.vn) và Cổng Thông tin điện tử Chính phủ (chinhphu.vn).

❓ Câu Hỏi Thường Gặp (FAQ)

Không lập sổ S1-HKD bị xử lý ra sao?

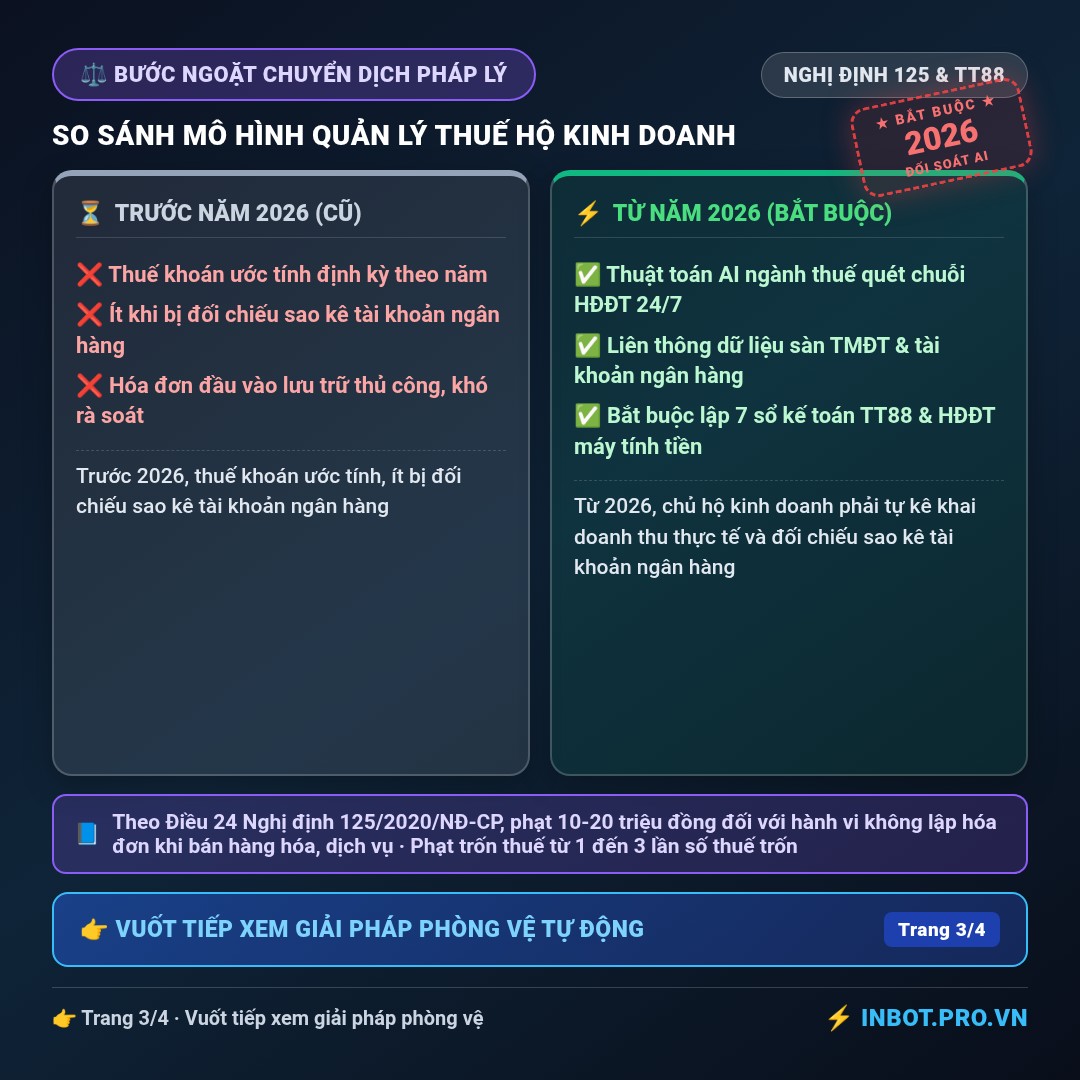
Theo Điều 24 Nghị định 125/2020/NĐ-CP, phạt 10-20 triệu đồng đối với hành vi không lập hóa đơn khi bán hàng hóa, dịch vụ. Inbot.pro.vn cung cấp giải pháp tự động lập và quản lý hóa đơn điện tử

Gặp hóa đơn của doanh nghiệp bỏ trốn thì giải trình thế nào?

Theo Điều 24 Nghị định 125/2020/NĐ-CP, phạt 20-50 triệu đồng đối với hành vi sử dụng hóa đơn không hợp pháp. Inbot.pro.vn cung cấp giải pháp tự động kiểm soát hóa đơn đầu vào để tránh rủi ro này

🧮

Ước Tính Thuế Hộ Kinh Doanh Năm 2026

Tham khảo GTGT/TNCN theo doanh thu cho một nhóm hoạt động thông thường của cá nhân kinh doanh cư trú; chưa xét khoản miễn, giảm đặc thù.

Thuế GTGT (VAT)
0 đ
Tỷ lệ: 1.0%
Thuế TNCN (PIT)
0 đ
Tỷ lệ: 0.5%
Tổng GTGT/TNCN Tham Khảo
0 đ
Tổng thuế / doanh thu: 0%
Ngưỡng năm 2026: Doanh thu không quá 1 tỷ đồng/năm thuộc diện không phải nộp GTGT/TNCN theo Nghị định 141/2026/NĐ-CP. Vẫn cần xác định nghĩa vụ đăng ký, kê khai và chứng từ phù hợp.

Phương pháp TNCN theo tỷ lệ doanh thu, phạm vi đến 3 tỷ đồng/năm; chưa tính khoản giảm GTGT. Nguồn: Nghị định 141/2026/NĐ-CP và hướng dẫn phương pháp tính thuế. Cập nhật 20/10/2026.

Theo dõi hóa đơn và chi phí: Nhận báo cáo hóa đơn đầu vào qua Zalo, Telegram để đối chiếu số liệu trước khi kê khai.
🎁 Dùng Thử Miễn Phí 30 Ngày ➔

Inbot
Thông tin từ Inbot

Nội dung hỗ trợ tìm hiểu và sử dụng dịch vụ quản lý hóa đơn. Với quy định thuế, hãy đối chiếu văn bản gốc, ngày hiệu lực và tình huống thực tế trước khi áp dụng.

🚀 Tự động hóa kiểm tra & nhận hóa đơn đầu vào mỗi sáng

Đăng nhập, thêm MST chưa đăng ký để dùng thử Inbot 30 ngày. Làm theo hướng dẫn thiết lập, kết nối nguồn và kiểm tra hóa đơn thực tế trong tài khoản của bạn.