🏷️ Nghiệp vụ Hóa đơn 👁️ 2 lượt xem ⏱️ 3 phút đọc

Làm thế nào để chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa?

Chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa là một quyết định quan trọng. - Rủi ro khi không chuyển đổi: ⚠️ Phạt đến 20 triệu đồng nếu không lập hóa đơn đúng quy định, ⚠️ Mất cơ hội đượ...

Làm thế nào để chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa?
🎙️
Nghe bản tin tóm tắt bài viết
AUDIO PODCAST

Chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa

📊 Tóm Tắt Trực Quan Hóa Đơn & Thuế (4 Slide Chuyên Sâu)
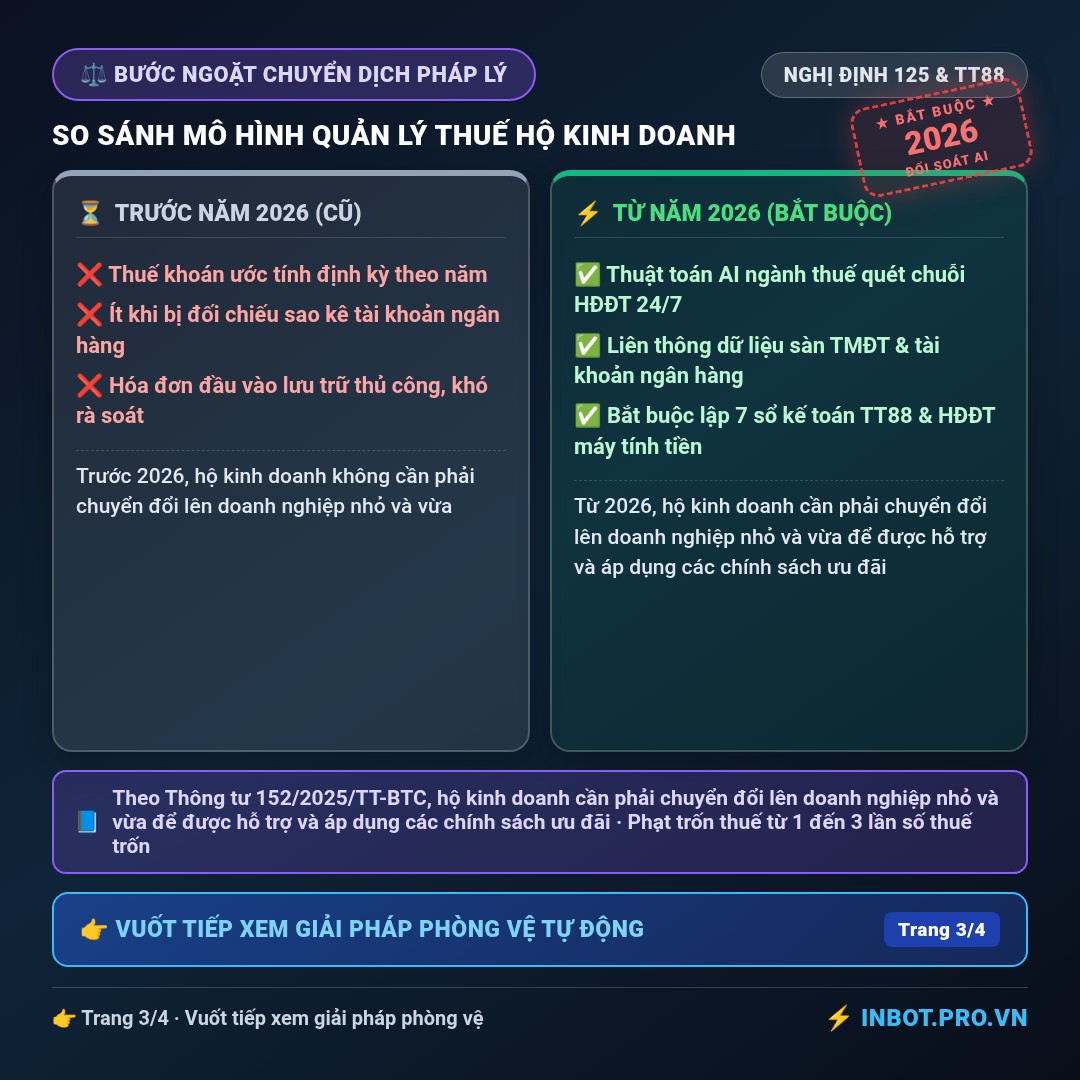
Chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa là một quyết định quan trọng, giúp doanh nghiệp có thể tận dụng được các chính sách ưu đãi và hỗ trợ từ nhà nước.

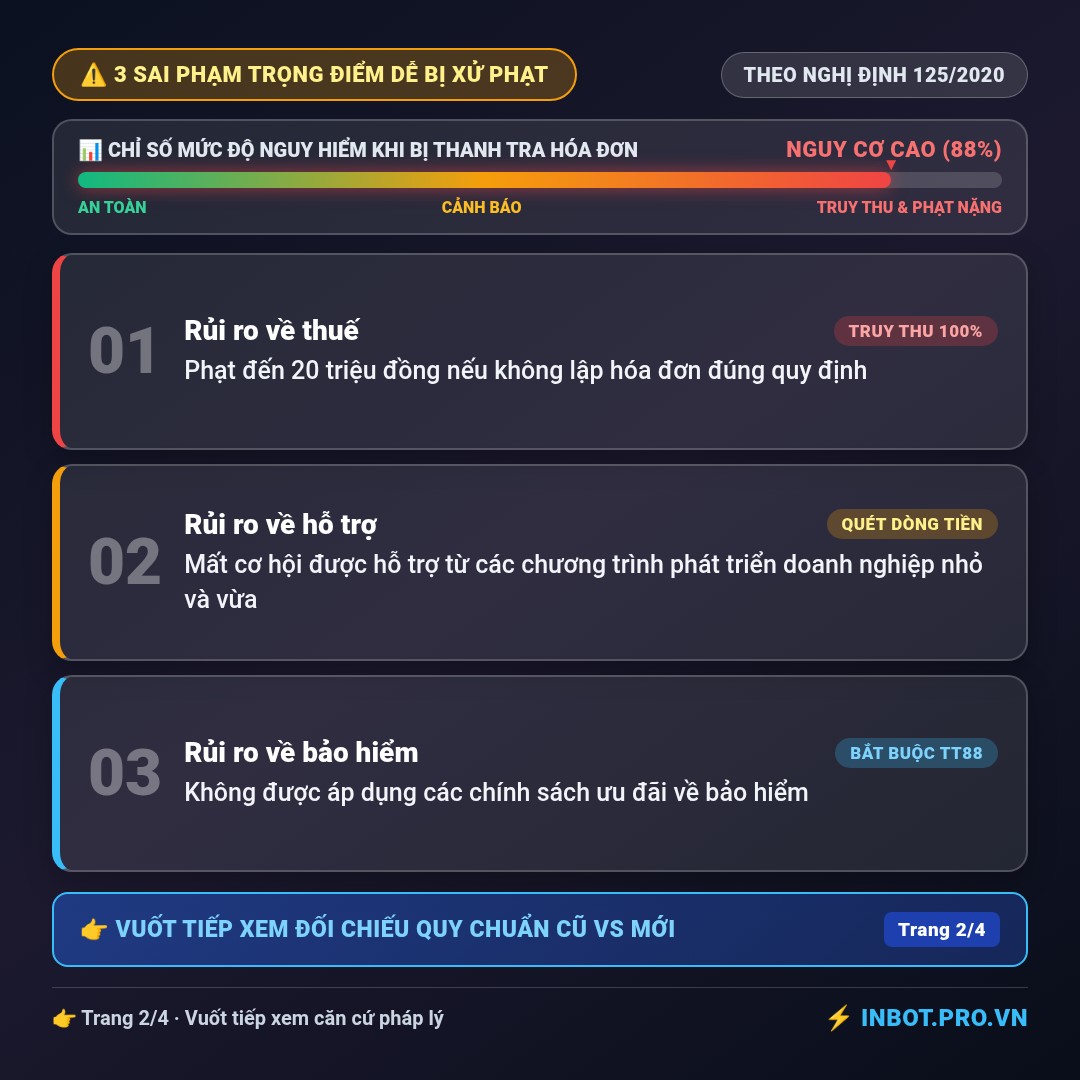
Rủi ro khi không chuyển đổi

  • ⚠️ Phạt đến 20 triệu đồng nếu không lập hóa đơn đúng quy định
  • ⚠️ Mất cơ hội được hỗ trợ từ các chương trình phát triển doanh nghiệp nhỏ và vừa
  • ⚠️ Không được áp dụng các chính sách ưu đãi về thuế

Các bước chuyển đổi

  1. 1️⃣ Đăng ký doanh nghiệp tại cơ quan đăng ký kinh doanh
  2. 2️⃣ Thực hiện các thủ tục chuyển đổi về thuế và bảo hiểm
  3. 3️⃣ Cập nhật thông tin và thực hiện các nghĩa vụ mới

Giải pháp tự động

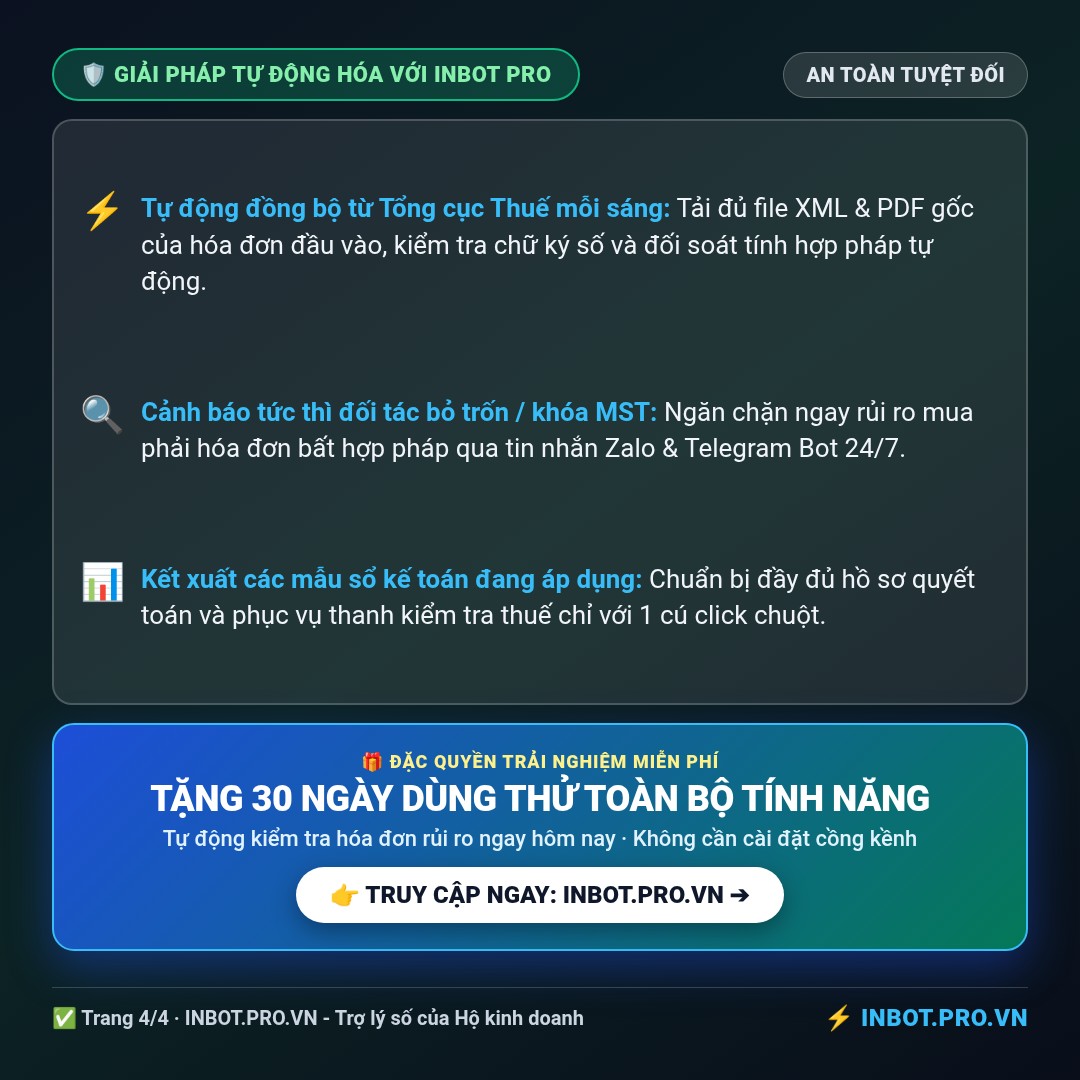
Inbot.pro.vn hỗ trợ tự động rà soát và lập 7 mẫu sổ kế toán cho doanh nghiệp nhỏ và vừa, giúp chủ doanh nghiệp tiết kiệm thời gian và giảm thiểu rủi ro về thuế.

Mẫu sổ kế toánMô tả
S1-HKDSổ chi tiết doanh thu bán hàng hóa, dịch vụ
S2-HKDSổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
S3-HKDSổ chi phí sản xuất, kinh doanh
👉 Vuốt ngang để xem toàn bộ bảng

Nguồn tham khảo quy định chính thức: Cổng thông tin điện tử Tổng cục Thuế (gdt.gov.vn) và Cổng Thông tin điện tử Chính phủ (chinhphu.vn).

❓ Câu Hỏi Thường Gặp (FAQ)

Hỏi về thủ tục chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa?

Câu trả lời về thủ tục chuyển đổi và các bước cần thực hiện

Hỏi về rủi ro khi không chuyển đổi từ hộ kinh doanh lên doanh nghiệp nhỏ và vừa?

Câu trả lời về rủi ro và mức phạt khi không chuyển đổi

🧮

Ước Tính Thuế Hộ Kinh Doanh Năm 2026

Tham khảo GTGT/TNCN theo doanh thu cho một nhóm hoạt động thông thường của cá nhân kinh doanh cư trú; chưa xét khoản miễn, giảm đặc thù.

Thuế GTGT (VAT)
0 đ
Tỷ lệ: 1.0%
Thuế TNCN (PIT)
0 đ
Tỷ lệ: 0.5%
Tổng GTGT/TNCN Tham Khảo
0 đ
Tổng thuế / doanh thu: 0%
Ngưỡng năm 2026: Doanh thu không quá 1 tỷ đồng/năm thuộc diện không phải nộp GTGT/TNCN theo Nghị định 141/2026/NĐ-CP. Vẫn cần xác định nghĩa vụ đăng ký, kê khai và chứng từ phù hợp.

Phương pháp TNCN theo tỷ lệ doanh thu, phạm vi đến 3 tỷ đồng/năm; chưa tính khoản giảm GTGT. Nguồn: Nghị định 141/2026/NĐ-CP và hướng dẫn phương pháp tính thuế. Cập nhật 20/10/2026.

Theo dõi hóa đơn và chi phí: Nhận báo cáo hóa đơn đầu vào qua Zalo, Telegram để đối chiếu số liệu trước khi kê khai.
🎁 Dùng Thử Miễn Phí 30 Ngày ➔

Inbot
Thông tin từ Inbot

Nội dung hỗ trợ tìm hiểu và sử dụng dịch vụ quản lý hóa đơn. Với quy định thuế, hãy đối chiếu văn bản gốc, ngày hiệu lực và tình huống thực tế trước khi áp dụng.

🚀 Tự động hóa kiểm tra & nhận hóa đơn đầu vào mỗi sáng

Đăng nhập, thêm MST chưa đăng ký để dùng thử Inbot 30 ngày. Làm theo hướng dẫn thiết lập, kết nối nguồn và kiểm tra hóa đơn thực tế trong tài khoản của bạn.